Yhtiökokous on listayhtiön ylin päättävä elin, jossa osakkeenomistajat käyttävät päätösvaltaansa. Yhtiökokouksessa päätetään tyypillisesti muun muassa hallituksen jäsenten valinnasta ja palkkioista, tilinpäätöksen vahvistamisesta, voitonjaosta sekä tilintarkastajan valinnasta. Monelle listautuvalle yhtiölle ensimmäinen yhtiökokous on samalla ensimmäinen tilaisuus, jossa omistajat voivat esittää kysymyksiä suoraan johdolle ja hallitukselle sekä ottaa kantaa yhtiön ehdotuksiin. Kokous on siten paljon enemmän kuin muodollinen velvoite: se on yksi keskeisimmistä omistajien ja yhtiön välisen vuoropuhelun foorumeista.
Yhtiökokouksen toteutustavat ja osakkeenomistaja-aktivismin kasvu
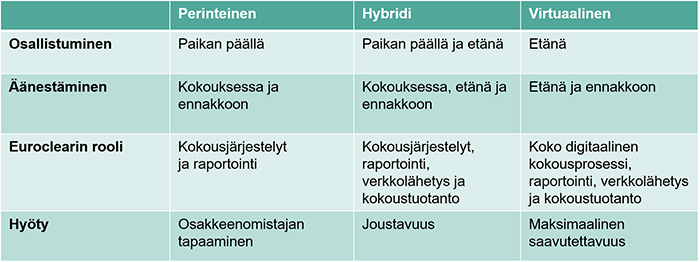
Nykyinen sääntely ja teknologian kehitys tarjoavat yhtiöille useita tapoja järjestää yhtiökokous: lähikokouksena, hybridikokouksena tai kokonaan virtuaalisena kokouksena. Sopiva toteutustapa riippuu muun muassa yhtiön tavoitteista, osakkeenomistajien tarpeista sekä siitä, millaisia osallistumis- ja äänestysmahdollisuuksia yhtiö haluaa tarjota.
Perinteinen fyysinen kokous mahdollistaa kasvokkaisen vuorovaikutuksen ja epäviralliset keskustelut, mutta järjestämiskustannukset ovat korkeammat ja osallistuminen voi olla hankalaa kauempana asuville omistajille. Täysin virtuaalinen kokous madaltaa osallistumiskynnystä ja on kustannustehokas, mutta vuorovaikutus voi jäädä etäisemmäksi. Erityisesti nuoremmat sijoittajat saattavat kuitenkin arvostaa mahdollisuutta osallistua kokoukseen helposti verkon välityksellä. Hybridikokous yhdistää parhaimmillaan molempien etuja, mutta se edellyttää huolellista valmistelua sekä kokousjärjestelyjen että teknisten ratkaisujen osalta.
Yhtiökokouksen merkitys on kasvanut osittain myös siksi, että omistajien aktiivisuus on lisääntynyt. Osakkeenomistajilla on oikeus osallistua yhtiökokoukseen, äänestää päätösehdotuksista, esittää kysymyksiä johdolle, tehdä tietyin edellytyksin vastaehdotuksia ja saada päätöksenteon kannalta olennaista tietoa. Suomen osakeyhtiölaki antaa osakkeenomistajille myös oikeuden tehdä omia päätösehdotuksia yhtiökokoukselle. Päätösehdotuksen tekeminen ei Suomessa lähtökohtaisesti ole sidottu osakkeenomistajan omistusosuuteen, minkä vuoksi oikeus on kansainvälisesti vertailtuna varsin laaja.
Listautuneiden yhtiöiden yhtiökokousprosessissa täsmäytyspäivällä on keskeinen rooli: se ratkaisee, ketkä katsotaan yhtiökokouksessa osallistumis- ja äänioikeutetuiksi osakkeenomistajiksi. Osakkeenomistaja ei menetä äänioikeuttaan tulevassa yhtiökokouksessa, vaikka hän myisi omistamansa osakkeet täsmäytyspäivän ja yhtiökokouksen välisenä aikana, eikä uusi osakkeenomistaja saa äänioikeutta, jos hän hankkii osakkeita vasta täsmäytyspäivän jälkeen.
EU-lainsäädäntö edellyttää listayhtiöissä täsmäytyspäiväjärjestelmää, jossa oikeus osallistua yhtiökokoukseen ja käyttää äänioikeutta määräytyy tiettynä yhtiökokousta edeltävänä päivänä vallinneen omistuksen perusteella. Suomessa arvo-osuusjärjestelmään liitetyissä yhtiöissä täsmäytyspäivä on kahdeksan arkipäivää ennen yhtiökokousta, ja pörssiyhtiön yhtiökokouskutsu on toimitettava vähintään kahdeksan päivää ennen täsmäytyspäivää.
Täsmäytyspäivän merkitys korostuu erityisesti silloin, kun osakkeilla käydään aktiivisesti kauppaa juuri ennen yhtiökokousta, sillä juuri tämä mekanismi mahdollistaa äänivallan ja taloudellisen omistuksen eriytymisen tietyissä tilanteissa.
Yhtiökokouksessa äänioikeutta käyttää lähtökohtaisesti osakkeenomistaja tai tämän valtuuttama edustaja. Äänivallan on perinteisesti ajateltu kulkevan tiiviisti yhdessä osakkeenomistajan taloudellisen riskin kanssa: se, joka kantaa yhtiön taloudellisen riskin, myös äänestää sen mukaisesti. Nykyiset rahoitusinstrumentit ja markkinakäytännöt ovat kuitenkin mahdollistaneet äänioikeuden irrottamisen osakkeen taloudellisista oikeuksista. Tätä ilmiötä kutsutaan kansainvälisesti nimillä empty voting ja hidden (morphable) ownership, ja yleiskäsitteenä puhutaan omistuksen ja äänivallan eriytymisestä (equity/risk decoupling).
Empty voting viittaa tilanteisiin, joissa sijoittajan äänivalta ylittää selvästi hänen taloudellisen omistuksensa. Ääriesimerkissä sijoittajan taloudellinen intressi voi olla jopa negatiivinen, jolloin hänellä on kannustin äänestää tavalla, joka laskee yhtiön osakkeen arvoa.
Hidden ownership tarkoittaa puolestaan tilannetta, jossa sijoittajalla on merkittävä taloudellinen etu yhtiöstä mutta ei näkyvää osakeomistusta tai äänioikeutta. Joissakin tapauksissa sijoittaja voi myöhemmin muuntaa asemansa myös äänivaltaa tuottavaksi omistukseksi (ns. morphable ownership).
Tunnetuimpia keinoja äänivallan ja riskin irrottamiseen ovat:
- Osakelainaus täsmäytyspäivän ympärillä
- Täsmäytyspäivän hyödyntäminen (record date capture): osakkeita ostetaan juuri ennen täsmäytyspäivää ja myydään heti sen jälkeen, jolloin äänioikeuden käyttäjä ei enää täsmäytyspäivän jälkeen kanna osakkeeseen liittyvää taloudellista riskiä
- Johdannaiset, kuten termiinit, hinnanerosopimukset (Contract for Difference, CFD) ja tuotonvaihtosopimukset (swap), joilla taloudellinen riski voidaan siirtää sopimuskumppanille äänioikeuden säilyessä alkuperäisellä omistajalla
Äänivallan ja taloudellisen riskin irrottaminen toisistaan (empty voting) on kansainvälisesti tunnistettu, joskin harvinainen ilmiö. Suomalaista empty voting -tapausta ei tutkimuskirjallisuudessa ole toistaiseksi tunnistettu, mutta osakelainaus ja lyhyeksimyynti (short selling) suomalaisten pörssiyhtiöiden osakkeilla on Finanssivalvonnan verkkosivuilta ilmenevien tietojen mukaan melko aktiivista: lyhyeksimyyntiaktiviteetti on Suomessa korkeaa, ja julkistettavien lyhyiden positioiden osuus on EU:n keskiarvoa korkeampi.
EU:ssa ilmiöön on pyritty vastaamaan ennen kaikkea lisäämällä omistusten ja äänivallan läpinäkyvyyttä. Sijoittajien on nykyisin ilmoitettava myös tietyistä rahoitusvälineisiin perustuvista omistuksista ja vaikutusmahdollisuuksista. Sääntely ei kuitenkaan estä empty votingia sellaisenaan vaan tekee sen näkyvämmäksi yhtiöille ja muille osakkeenomistajille.
Osakelainaus (share lending) on yksi yleisimmistä ja teknisesti yksinkertaisimmista tavoista irrottaa äänioikeus taloudellisesta riskistä. Osakelainauksessa osakkeiden omistusoikeus siirtyy lainaksiottajalle, jolla on sopimusperusteinen velvollisuus palauttaa vastaava määrä osakkeita myöhemmin. Lainan voimassaoloaikana kaikki osakkeen tuomat oikeudet — myös äänioikeus — siirtyvät lainaksiottajalle. Jos lainaksiottajalla on osakkeet hallussaan yhtiökokouksen täsmäytyspäivänä, hän voi käyttää osakkeisiin liittyvää äänioikeutta ilman taloudellista intressiä äänestyskäyttäytymisensä seurauksiin.
Ilmiö on kansainvälisesti erittäin yleinen, koska se on suhteellisen edullista toteuttaa. Jo 2000-luvun alussa tehdyn yhdysvaltalaistutkimuksen mukaan lähes kaikkien julkisesti noteerattujen yhtiöiden osakkeet ovat olleet lainattavissa, ja keskimääräiset kustannukset ovat jääneet alle prosenttiin lainatun osakepääoman arvosta.
Kansainväliset selvitykset ja markkinakäytäntöä koskevat tutkimukset ovat osoittaneet, että institutionaaliset sijoittajat lainaavat osakkeitaan laajasti ja että osakelainaukseen liittyvät järjestelyt voivat käytännössä mahdollistaa osakkeiden edelleen lainaamisen välittäjien kautta ilman omistajan tapauskohtaista päätöstä yksittäisestä lainaustapahtumasta. Samalla on havaittu, että osakelainaus voi johtaa tilanteisiin, joissa osakkeisiin liittyvä äänioikeus siirtyy lainanottajalle tai jää käyttämättä, vaikka taloudellinen omistus säilyy alkuperäisellä omistajalla.
On syytä korostaa, ettei osakelainaus itsessään ole ongelmallista ja sitä käytetään laajasti myös riskienhallintaan ja lyhyeksimyynnin mahdollistamiseen, joka on normaali ja hyväksytty markkinakäytäntö. Kysymys nousee esiin vasta silloin, kun lainausta hyödynnetään nimenomaan äänivallan tilapäiseen hankkimiseen ilman vastaavaa taloudellista intressiä.
Lisäksi tutkimuskirjallisuudessa on kiinnitetty huomiota siihen, että ongelma ei välttämättä johdu tiedon puutteesta, vaan pikemminkin kannustinrakenteista. Institutionaaliset sijoittajat ovat nykyisin yleisesti tietoisia osakelainauksen vaikutuksista äänioikeuksiin, mutta käytännössä lainauksesta saatavat tuotot voivat joissakin tilanteissa painaa enemmän kuin yksittäisissä yhtiökokouksissa käytettävän äänivallan säilyttäminen. Tämän vuoksi osa lainakelpoisista osakkeista jää edelleen palauttamatta ennen yhtiökokouksia, mikä voi heikentää omistajien mahdollisuuksia käyttää äänioikeuksiaan tai johtaa siihen, että äänivalta siirtyy väliaikaisesti tahoille, joilla ei ole vastaavaa taloudellista intressiä yhtiöön.
Toinen tuoreempi teema liittyy siihen, kuka tosiasiassa päättää äänestyskäyttäytymisestä osakkeenomistajan puolesta. Erityisesti institutionaaliset sijoittajat, joilla on hajautettuja ja usein kansainvälisiä salkkuja, nojaavat äänestyspäätöksissään yhä enemmän ulkopuolisiin proxy advisoreihin (äänestysneuvonantajiin), jotka analysoivat yhtiökokousten esityslistoja ja antavat äänestyssuosituksia.
Proxy advisorien merkitys kytkeytyy suoraan siihen, että institutionaalisia omistajia on tutkimuskirjallisuudessa kuvattu "rationaalisen vastahakoisiksi": ne ovat valmiita ottamaan kantaa muiden tekemiin ehdotuksiin mutta laativat harvoin ehdotuksia itse. Tämä rooli on korostunut erityisesti passiivisten indeksirahastojen kasvun myötä. Kolme suurinta passiivisen omaisuudenhoidon toimijaa omistaa merkittäviä, tyypillisesti alle 5 prosentin osuuksia tuhansissa yhtiöissä sekä Yhdysvalloissa että Euroopassa, mikä tekee niistä vaikutusvaltaisia äänestäjiä mutta samalla lisää riippuvuutta ulkopuolisesta äänestysneuvonnasta kustannustehokkuuden vuoksi.
Proxy advisorien vaikutusvalta on herättänyt kasvavaa huomiota, ja toimialaa on kritisoitu erityisesti läpinäkyvyyden puutteesta ja eturistiriidoista. SRD II vastasi tähän tuomalla proxy advisoreille avoimuusvelvoitteita: neuvonantajien tulee raportoida hallinnointikoodien noudattamisesta comply or explain -periaatteen mukaisesti, julkistaa keskeiset tiedot käyttämistään analyysimenetelmistä ja tietolähteistä sekä informoida asiakkaitaan mahdollisista eturistiriidoista tai liikesuhteista, jotka voisivat vaikuttaa suosituksiin. Tietojen on oltava julkisesti saatavilla vähintään kolmen vuoden ajan, jotta institutionaaliset sijoittajat voivat arvioida neuvonantajan aiempaa osumatarkkuutta.
Kaikki edellä kuvatut ilmiöt – täsmäytyspäivä, equity decoupling, osakelainaus ja proxy voting – kytkeytyvät lopulta samaan kysymykseen: kuka yhtiökokouksessa tosiasiassa käyttää valtaa ja millä perusteella?
Suomalaisissa pörssiyhtiöissä osakkeenomistajien rooli yhtiökokousten päätösten valmistelussa on vahvistunut. Käytännössä merkittävä osa päätösehdotuksista tulee nimitystoimikunnilta ja suurilta omistajilta, joiden vaikutusvalta näkyy vahvasti yhtiökokousten päätöksenteossa. Samalla kontrolliomistajien asema on monissa yhtiöissä vakaa, ja heidän näkemyksiään haastetaan yhtiökokouksissa verrattain harvoin.
Päätösehdotusoikeuteen perustuva aktivismi on suomalaisissa pörssiyhtiöissä edelleen melko harvinaista ja usein piensijoittajavetoista. Institutionaaliset sijoittajat puolestaan pyrkivät yleensä vaikuttamaan ensisijaisesti hallituksen kanssa käytävän vuoropuhelun kautta muodollisten päätösehdotusten sijaan. Samalla keskusteluihin liittyy sääntelyn näkökulmasta tasapainoilu osakkeenomistajien yhdenvertaisen kohtelun ja sisäpiiritiedon valikoivan jakamisen kiellon välillä.
Epävirallinen dialogi on käytännössä monissa maissa, myös Pohjoismaissa, päätösehdotuksia yleisempi vaikuttamiskeino. ESG-teemoihin liittyvä osakkeenomistaja-aktivismi on kuitenkin lisääntynyt, ja yksittäisillä osakkeenomistajilla on toisinaan mahdollista vaikuttaa yhtiökokouksen lopputulokseen myös ilman määräysvalta-asemaa. Myös muihin teemoihin kohdistuvaa aktivismia on nähty ja yleisesti osakkeenomistaja-aktivismi vaikuttaa lisääntyvän. Ulkomaisten institutionaalisten sijoittajien kasvava merkitys on samalla lisännyt proxy advisorien vaikutusvaltaa myös Suomessa.
InvestorInsight helpottaa ulkomaisen omistuksen ja osakasrakenteen seurantaa, mikä edesauttaa vuoropuhelua yhtiön sijoittajien kanssa.
Onnistunut yhtiökokous rakentuu huolelliselle valmistelulle, sujuvalle osakkeenomistajakokemukselle ja luotettaville prosesseille. Euroclear tukee yhtiöitä yhtiökokousten suunnittelussa ja toteutuksessa aina valmisteluista kokouspäivän käytännön järjestelyihin sekä kokouksen jälkeisiin toimenpiteisiin. Hybridi- ja virtuaalikokouksissa kokonaisuutta täydennetään ammattimaisella kokoustuotannolla, joka kattaa esimerkiksi verkkolähetyksen, kuvaus- ja äänitekniikan sekä muun teknisen toteutuksen.
Palvelut kattavat muun muassa kokouksessa käytettävän osakasluettelon, ilmoittautumisen, ennakkoäänestyksen, ääniluettelon ylläpidon, äänestystulosten laskennan ja tarvittavat kokousraportit. AOJ-yhtiöiden osalta kokouksessa käytetään täsmäytyspäivän osakasluetteloa, kun taas muiden yhtiöiden osalta osakasluettelo toimitetaan yhtiön toimesta.
Olipa kyse ensimmäisestä listayhtiön yhtiökokouksesta tai vakiintuneen kokouskäytännön kehittämisestä, hyvin suunniteltu yhtiökokous auttaa rakentamaan luottamusta omistajien ja yhtiön välille.
Yhtiökokouksen valmistelut kannattaa aloittaa hyvissä ajoin:
- päätä kokousmuoto ajoissa
- valmistele kokouskutsu ja muut kokousasiakirjat huolellisesti
- suunnittele osallistumis- ja äänestysmenettelyt
- varmista osakkeenomistajien yhdenvertaiset osallistumismahdollisuudet
- valmistele johto, hallitus ja henkilöstö kokouspäivään
- valmistele johdon ja hallituksen Q&A
- ennakoi sijoittajien kysymykset
- varmista selkeä sijoittaja- ja kokousviestintä
- testaa teknologia ja harjoittele kokous etukäteen
Anna Sedbom
Neuvonantajat & listautuvat yhtiöt
anna.sedbom@euroclear.com
Saat lisätietoja myös Euroclearin yhteyshenkilöltäsi tai commercial.finland@euroclear.com